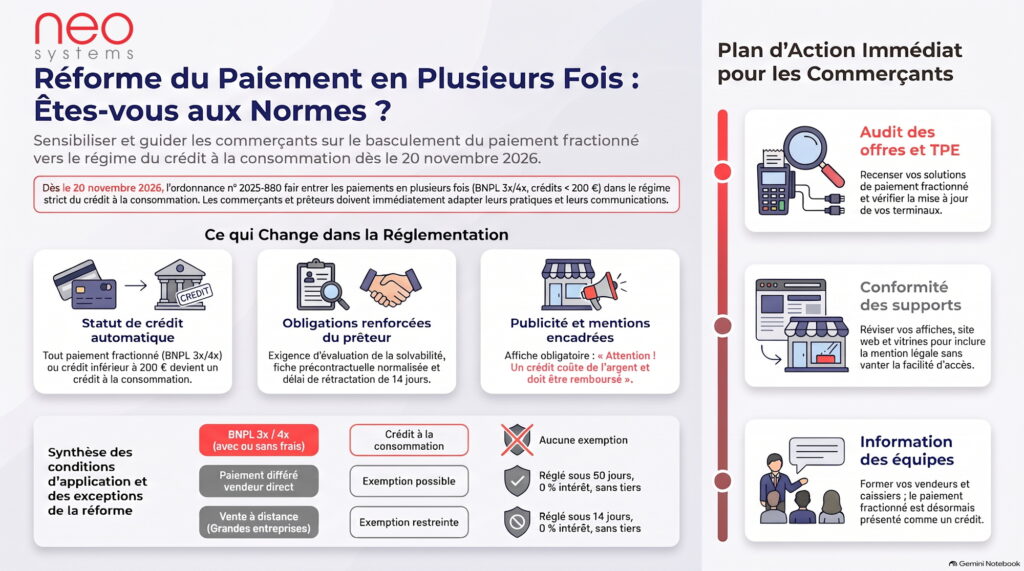
Le 20 novembre 2026, l’ordonnance n° 2025-880 du 3 septembre 2025 entre en vigueur. À cette date, le paiement en plusieurs fois devient un crédit à la consommation à part entière.
Boutiques, artisans, sites marchands : toutes les activités qui facilitent l’achat en trois ou quatre fois sont concernées, en magasin comme en ligne.
Nous avons déjà abordé en juillet ce que cette réforme allait changer pour les commerçants. Son application commence aujourd’hui et si ce n’est pas encore fait, un point de contrôle s’impose dans chaque commerce qui propose le paiement fractionné.
Un texte adopté, applicable dès maintenant
La réforme n’est ni annoncée, ni votée dans l’attente d’une application future : elle s’applique. L’ordonnance du 3 septembre 2025 (qui transpose la directive européenne CCD2 sur les contrats de crédit aux consommateurs) est publiée au Journal officiel depuis plus d’un an ; les textes d’application ont suivi.
Selon le ministère de l’Économie, ce nouveau cadre protège davantage les consommateurs les plus fragiles et prêteurs comme commerçants doivent s’y adapter.
💡 Pour rappel : les nouvelles règles visent les offres de crédit émises à compter du 20 novembre 2026.
Chaque facilité de paiement proposée à un client à partir de cette date relève du régime du crédit à la consommation. Les échéanciers déjà consentis restent soumis aux règles antérieures.
Un champ d’application étendu
La réforme fait entrer dans le champ du crédit à la consommation des opérations qui en étaient jusqu’ici exclues.
Sont notamment concernés :
- les paiements fractionnés, comme les offres « Buy Now, Pay Later » en 3 ou 4 fois, avec ou sans frais ;
- les crédits de moins de 200 € ;
- les autorisations de découvert remboursables en moins d’un mois.
Le plafond du crédit à la consommation passe par ailleurs de 75 000 à 100 000 €.
Une facilité demeure toutefois hors du champ :
Le paiement différé accordé directement par le vendeur, s’il remplit trois conditions cumulatives :
- être réglé en entier dans les cinquante jours suivant la livraison ;
- être sans intérêts ;
- ne pas faire intervenir de tiers qui accorde un crédit au client.
👉 Pour les grandes entreprises, la marge se resserre : celles qui vendent à distance par voie électronique (catégorie définie par le code de commerce) ne bénéficient de l’exclusion que si le paiement est réglé dans les quatorze jours, sans intérêts, sans crédit d’un tiers, et à condition qu’aucun tiers ne rachète la créance.
👉 Quant à elles, les cartes à débit différé profitent d’une exemption à deux conditions près : un débit ne dépassant pas quarante jours et pas d’autres frais que la cotisation liée à ce moyen de paiement.
Des obligations qui pèsent sur le prêteur
Le prêteur, au sens du code de la consommation, est toute personne qui consent un crédit dans le cadre de son activité commerciale ou professionnelle.
Deux situations :
- Vous accordez vous-même un échéancier, avec frais ou au-delà des cas d’exclusion : vous êtes le prêteur et devez respecter le régime du crédit.
- Vous passez par un prestataire spécialisé : c’est lui le prêteur et c’est lui qui porte les obligations ci-dessous.
⚠️ Vos supports ne sont pas pour autant exonérés : les mentions affichées en boutique ou sur votre site restent sous votre responsabilité.
Concrètement, le prêteur doit :
- fournir une information précontractuelle renforcée, dont la fiche européenne normalisée qui permet de comparer les offres ;
- respecter un encadrement strict de la publicité : toute communication sur le crédit porte la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé », et RIEN ne peut mettre en avant la facilité d’obtention ;
- analyser la solvabilité de l’emprunteur, sur la base de ses revenus et de ses charges ;
- laisser à l’emprunteur un délai de rétractation de quatorze jours ;
- orienter les clients en difficulté vers des services de conseil et proposer des mesures adaptées avant tout contentieux.
📌 Le manquement à ces obligations expose aux sanctions du code de la consommation.
Ce que vous devez vérifier dès maintenant
Voici les vérifications à conduire sans attendre.
1. Recensez les facilités de paiement que vous proposez, en boutique comme en ligne : échéanciers maison, options de votre terminal, solutions de prestataire.
2. Pour chacune, identifiez le prêteur.
👉 Si c’est vous qui accordez l’échéancier, vérifiez les trois conditions d’exclusion : cinquante jours, sans intérêts, aucun tiers. Autrement, le régime du crédit à la consommation s’applique.
👉 Si vous passez par un prestataire, vérifiez sa conformité : information précontractuelle, analyse de solvabilité, mention publicitaire. Demandez-lui une confirmation écrite que son parcours est prêt.
3. Passez en revue vos supports : affiches, vitrine, site, réseaux sociaux. Toute promotion du paiement en plusieurs fois doit porter la mention obligatoire et éviter tout argument sur la facilité d’obtention.
4. Vérifiez votre terminal de paiement : selon le modèle et votre prestataire, le fractionnement d’un paiement peut être une option à activer ou un logiciel à télécharger.
5. Ne renégociez pas ce qui est déjà signé : les échéanciers consentis avant le 20 novembre restent soumis aux anciennes règles. Seules les nouvelles offres basculent.
6. Informez vos équipes : vendeurs, caisses, service client. Le fractionnement n’est plus une simple modalité de règlement, c’est un crédit.
Paiement en plusieurs fois : que faut-il retenir ?
Dorénavant, le paiement en plusieurs fois est un crédit à la consommation : même champ, mêmes protections, mêmes obligations.
Trois points à retenir
- Seules les offres émises à compter du 20 novembre 2026 sont concernées : les échéanciers en cours conservent leurs caractéristiques ;
- Ce qui change, c’est le statut de l’opération : une facilité de paiement devient une offre de crédit, soumise à information précontractuelle, analyse de solvabilité et délai de rétractation ;
- Le point de vigilance au quotidien, c’est votre communication : publicité encadrée, mention obligatoire, aucun argument sur la facilité d’obtention.
👉 Vous proposez le paiement en plusieurs fois et souhaitez sécuriser votre parcours d’encaissement ? Les conseillers Neo Systems seront ravis de faire le point avec vous, équipements et solutions de paiement à l’appui.
Sources
- Ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation (Légifrance)
- Article L. 312-4 du code de la consommation (Légifrance, version du 20 novembre 2026)
- La réforme du crédit à la consommation entre en vigueur le 20 novembre 2026 (ministère de l’Économie, 29/10/2026)
- Crédits à la consommation : les règles évoluent pour prévenir le surendettement (Service-Public, mis à jour le 27/10/2026)
Cet article propose une synthèse d’information à des fins de vulgarisation. Chaque situation étant unique, nous vous invitons à solliciter un professionnel (expert-comptable, juriste) pour mesurer précisément les conséquences de la réforme sur votre activité.